

Bisnis.com, JAKARTA — Laju pemulihan margin emiten semen diproyeksi tetap membayangi sektor ini seiring tantangan struktural yang belum surut. Meski demikian, prospek emiten semen dinilai masih diselimuti sejumlah katalis positif. Analis Phintraco Sekuritas Aditya Prayoga mencatat bahwa kondisi kelebihan pasokan menjadi tantangan struktural yang menekan industri semen Tanah Air. Menurutnya, dengan kapasitas terpasang yang mencapai sekitar 120 juta ton per tahun, tingkat utilitas industri diperkirakan hanya berada di kisaran 55,9% pada 2027. Selain masalah kapasitas, pemulihan margin emiten semen diprediksi tertahan akibat tingginya biaya input dan logistik. Kenaikan harga jual rata-rata atau average selling price (ASP) diproyeksikan hanya sekitar 1%–2% YoY. Sementara itu, Aditya memperkirakan beban pokok pendapatan (cost of goods sold/COGS) per ton berisiko merangkak naik di atas 2% secara tahunan. Risiko eksternal seperti volatilitas harga komoditas energi global dan implementasi kebijakan zero over dimension over loading (ODOL) mulai Januari 2027 juga berisiko mengerek biaya logistik per ton dan menekan profitabilitas. Akan tetapi, Phintraco Sekuritas melihat adanya sejumlah katalis positif yang dapat menjadi motor penggerak kinerja emiten semen, mulai dari daya beli konsumen yang lebih kuat, percepatan proyek infrastruktur, potensi penurunan harga energi, hingga realisasi ASP yang lebih baik dibandingkan ekspektasi. “Kami merevisi naik estimasi konsumsi semen domestik untuk tahun penuh 2026 menjadi 66,10 juta ton dari sebelumnya 62,0 juta ton, mencerminkan realisasi penjualan yang solid hingga kuartal III/2026,” ujarnya. Terkait prospek emiten semen, Analis CGS International Sekuritas Bob Setiadi dan Elizabeth Noviana menyatakan kinerja keuangan INTP menunjukkan ketahanan yang kuat di tengah dinamika industri. Hal ini ditopang pertumbuhan volume penjualan domestik serta disiplin pengelolaan biaya energi. CGS lantas merevisi naik proyeksi volume penjualan INTP masing-masing sebesar 6% untuk 2026 serta 1% untuk 2027 dan 2028. Langkah ini turut mengerek proyeksi EBITDA sebesar 3%–4% dan laba bersih sebesar 6%–7%. “Kami tetap mempertahankan rekomendasi add untuk INTP, didukung oleh perbaikan permintaan, ekspansi margin, dan proyeksi imbal hasil dividen tahun 2027 sebesar 7%,” ujar Bob dan Elizabeth melalui riset terbarunya. Di sisi lain, Mirae Asset Sekuritas mempertahankan peringkat netral untuk sektor semen meski terdapat sentimen pelemahan indeks dari MSCI. Target harga SMGR ditetapkan Rp2.460 dan Rp6.500 untuk INTP. Dari lantai bursa, saham INTP berada di level Rp5.850 dan SMGR di Rp1.410 per saham hingga penutupan perdagangan Senin (9/11). Banderol itu mencerminkan penurunan masing-masing 21,74% untuk dan 46,59% sejak awal tahun.
Target Baru Harga Saham INTP dan SMGR di Tengah Tekanan Industri dan MSCI
Diperbarui:

Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
Harga Emas Terkoreksi Kamis (12/11) Pagi, Pasar Cermati Peluang Kenaikan Suku Bunga
Kontan
schedule4 menit yang lalu · 11.46 WIBvisibility0menu_book1 mnt
JAKARTA. Harga emas terkoreksi pada perdagangan Kamis (12/11/2026) pagi. Pukul 07.39 WIB, harga emas untuk pengiriman Desember 2026 di Commodity Exchange ada di US$ 3.987 per ons troi, turun 0,34% dari sehari sebelumnya yang ada di US$ 4.000,50 per ons troi.
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB
Harga Emas Antam Hari Ini Ada Di Level Rp 2.518.000 Per Gram, Kamis (12/11)
Kontan
schedule4 menit yang lalu · 11.46 WIBvisibility0menu_book1 mnt
JAKARTA. Harga emas batangan bersertifikat Antam keluaran Logam Mulia PT Aneka Tambang Tbk (ANTM) turun pada Kamis (12/11/2026).
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB
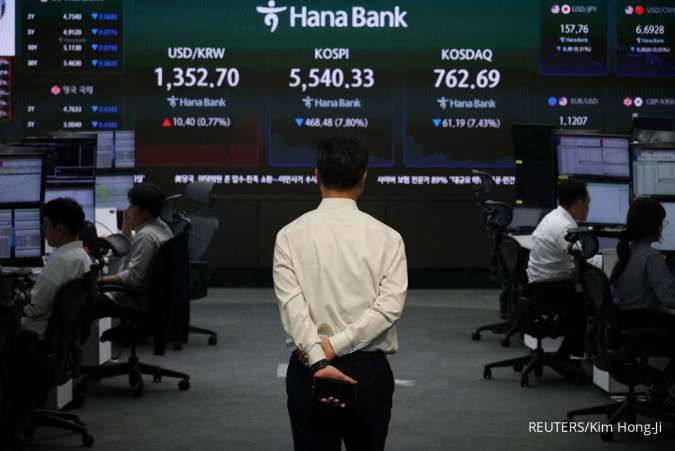
Mayoritas Bursa Asia Melemah, Pasar Cermati Krisis Kepemimpinan Nvidia
Kontan
schedule4 menit yang lalu · 11.46 WIBvisibility0menu_book1 mnt
JAKARTA. Mayoritas bursa Asia menguat pada perdagangan Kamis (12/11/2026) pagi. Pukul 08.18 WIB, indeks Nikkei 225 naik 246,70 poin atau 0,39% ke 61.476,41, Hang Seng turun 247,15 poin atau 1,02% ke 24.068,33, Taiex turun 69,46 poin atay 0,16% ke 44.142,38, Kospi turun 15,90 poin atau 0,20% ke 5.364,55, ASX 200 turun 28,83 poin atau 0,35% ke 9.121,10, Straits Times turun 10,17 poin atau 0,20% ke 5.279,84 dan FTSE Malaysia turun 2,45 poin atau 0,19% ke 1.592,16.
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB