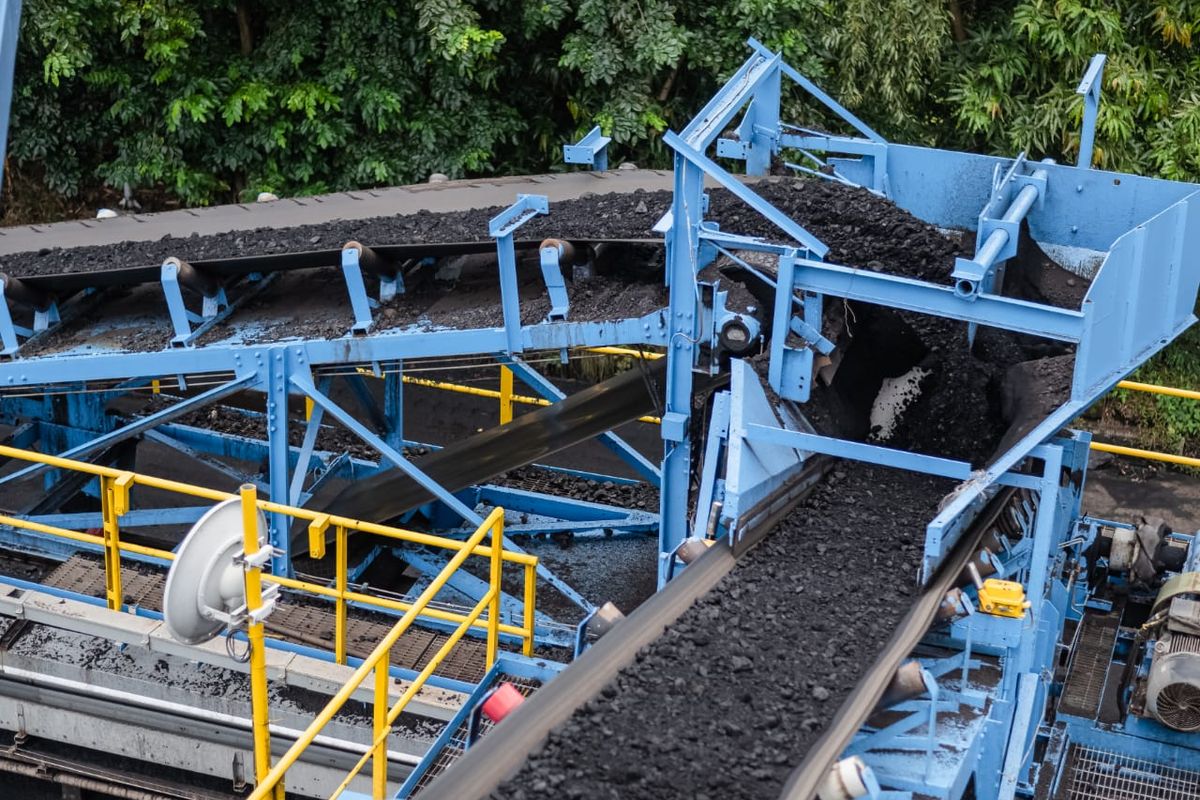
Saham PT Bukit Asam Tbk (PTBA) diperkirakan menawarkan potensi imbal hasil hingga 16 persen bagi investor, yang berasal dari peluang kenaikan harga saham dan estimasi dividen. BRI Danareksa Sekuritas menaikkan proyeksi laba bersih PTBA menjadi Rp 5,4 triliun pada 2026 dan Rp 4,4 triliun pada 2027. Revisi sejalan dengan kenaikan asumsi harga jual rata-rata batu bara termal, masing-masing 27,4 persen dan 19,3 persen untuk 2026 dan 2027. Estimasi laba per saham PTBA untuk kedua tahun itu dinaikkan masing-masing 53,9 persen dan 51,3 persen. Volume penjualan batu bara PTBA pada 2026 diproyeksikan mencapai 48,1 juta ton, masih di bawah target manajemen 49,5 juta ton. Keterbatasan itu disebabkan keterlambatan pembangunan terminal bongkar Kramasan. Untuk mengatasi kendala logistik, manajemen mencari tambahan kapasitas angkutan melalui PT Kereta Api Indonesia (Persero) atau KAI. Pada 2027, PTBA berencana mengajukan Rencana Kerja dan Anggaran Biaya dengan volume produksi 53 juta ton. Volume batu bara yang diangkut melalui terminal Kramasan ditargetkan meningkat menjadi 9 juta ton dari sebelumnya 4 juta ton. BRI Danareksa Sekuritas memperkirakan penjualan PTBA mencapai 51 juta ton pada 2027 dan 54,1 juta ton pada 2028, tumbuh sekitar 6 persen per tahun. Pertumbuhan volume penjualan dinilai dapat menopang kinerja ketika harga jual rata-rata batu bara dan margin perusahaan normal. Namun, laba bersih PTBA pada 2027 diproyeksikan turun 18 persen secara tahunan seiring normalisasi harga dan margin. PTBA memasok sekitar 250.000 ton batu bara per bulan langsung dari tambang kepada PT PLN (Persero) dengan skema cost-plus. Produsen semen juga dikabarkan mengambil tambahan volume dengan skema serupa. Dalam skema itu, harga jual ditentukan dari komponen biaya ditambah margin tertentu sesuai kesepakatan. Manajemen juga berfokus pada efisiensi biaya, termasuk mengurangi penggunaan angkutan truk yang berbiaya tinggi.
Saham PTBA Berpotensi Cuan 16 Persen, Katalisnya Dividen
BRI Danareksa Sekuritas memperkirakan saham PT Bukit Asam berpotensi memberikan imbal hasil hingga 16 persen dari peluang kenaikan harga dan estimasi dividen. Proyeksi laba dan penjualan perusahaan mempertimbangkan asumsi harga batu bara, kapasitas logistik, dan rencana produksi.
Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
 0
Rupiah Ditutup Melemah ke Rp17.938 per Dolar AS, Pasar Cermati Arah The Fed
Rupiah melemah 0,20% ke Rp17.938 per dolar AS pada Kamis (15/10/2026), sementara pelaku pasar mencermati arah kebijakan suku bunga The Fed di tengah inflasi dan risiko geopolitik.
Sumber Berita: Bisnis Indonesia
Newsroom · 15 Okt 2026, 23.06 WIB
 0
Danantara Indonesia Trust Siapkan Dana Filantropi Rp1,79 Triliun per Tahun
Danantara Indonesia Trust berkomitmen mengalokasikan dana filantropi minimal US$100 juta atau setara Rp1,79 triliun per tahun untuk program sosial dan kesehatan.
Sumber Berita: Bisnis Indonesia
Newsroom · 15 Okt 2026, 21.21 WIB
 0
Prodia (PRDA) Bakal Gelar Stock Split Saham Rasio 1:5
PT Prodia Widyahusada berencana melakukan stock split dengan rasio 1:5. Perseroan menyebut langkah ini bertujuan memperluas basis investor dan membuat harga saham lebih terjangkau.
Sumber Berita: Bisnis Indonesia
Newsroom · 15 Okt 2026, 21.21 WIB