

KONTAN.CO.ID - JAKARTA. Prospek bisnis PT Bumi Resources Minerals Tbk (BRMS) diperkirakan semakin cerah pada 2027. Peningkatan kapasitas pengolahan bijih emas dan pengoperasian tambang bawah tanah Poboya menjadi katalis yang berpotensi mendongkrak produksi, pendapatan, dan laba bersih perusahaan. Produksi emas BRMS diproyeksikan mencapai 79.000 ons pada 2027, meningkat 39% dibandingkan proyeksi tahun sebelumnya, dan 108.700 ons pada 2028. Namun, kenaikan biaya operasional, beban bunga, serta kebutuhan pendanaan ekspansi menjadi perhatian. BRMS membukukan laba bersih US$ 23,9 juta pada sembilan bulan pertama 2026, turun 37% secara tahunan. Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama menilai peningkatan kapasitas pengolahan dan operasi tambang bawah tanah Poboya dapat mendorong volume produksi, terutama jika harga emas global tetap kuat. Ia menilai target 79.000 ons pada 2027 realistis, tetapi bergantung pada kelancaran ekspansi. Manajemen sebelumnya menyampaikan target yang lebih optimistis, sekitar 90.000 ons. CIL Plant 1 ditargetkan meningkatkan kapasitas dari 500 menjadi 2.000 ton per hari pada awal 2027. Tambang bawah tanah Poboya ditargetkan mulai berproduksi pada pertengahan 2027 dengan kadar emas di atas 3,2 gram per ton. Risiko pencapaian target mencakup keterlambatan proyek, kadar emas yang tidak sesuai ekspektasi, dan waktu yang dibutuhkan untuk meningkatkan produksi. BRMS diperkirakan memerlukan investasi sekitar US$ 1,2 miliar pada 2026–2030. Pendanaan melalui utang dapat meningkatkan leverage dan beban bunga, sedangkan penerbitan saham baru berisiko mendilusi pemegang saham. Riset Mirae Asset memperkirakan laba bersih BRMS mencapai US$ 81 juta pada 2027, naik 133% secara tahunan, tetapi 33% di bawah konsensus analis. Pada sembilan bulan pertama 2026, beban keuangan naik 115% dan beban operasional naik 39% secara tahunan; margin laba bersih turun menjadi 14,3% dari 20,6%. Mirae Asset menurunkan rekomendasi saham menjadi hold dan target harga menjadi Rp 310 per saham dari Rp 760. Elandry tetap melihat potensi pertumbuhan jangka menengah hingga panjang dan merekomendasikan speculative buy dengan target referensi Rp 500. Volatilitas saham dan kebutuhan pendanaan ekspansi tetap menjadi risiko.
Produksi Emas BRMS Diproyeksi Tumbuh 39% pada 2027, Ini Tantangannya
Diperbarui:
Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga

Bank Indonesia Beber Alasan Rupiah Jatuh ke Level Rp18.250 Hari Ini
CNN
schedule28 menit yang lalu · 12.34 WIBvisibility1menu_book1 mnt
Bank Indonesia (BI) merespons kondisi nilai tukar rupiah yang kembali cetak rekor terlemah sepanjang sejarah, setelah ambruk ke level Rp18.250 per dolar AS pada perdagangan Kamis (12/11). Posisi tersebut tercatat pada pukul 10.45 WIB.
Sumber Berita: CNN
Newsroom · 12 Nov 2026, 12.34 WIB
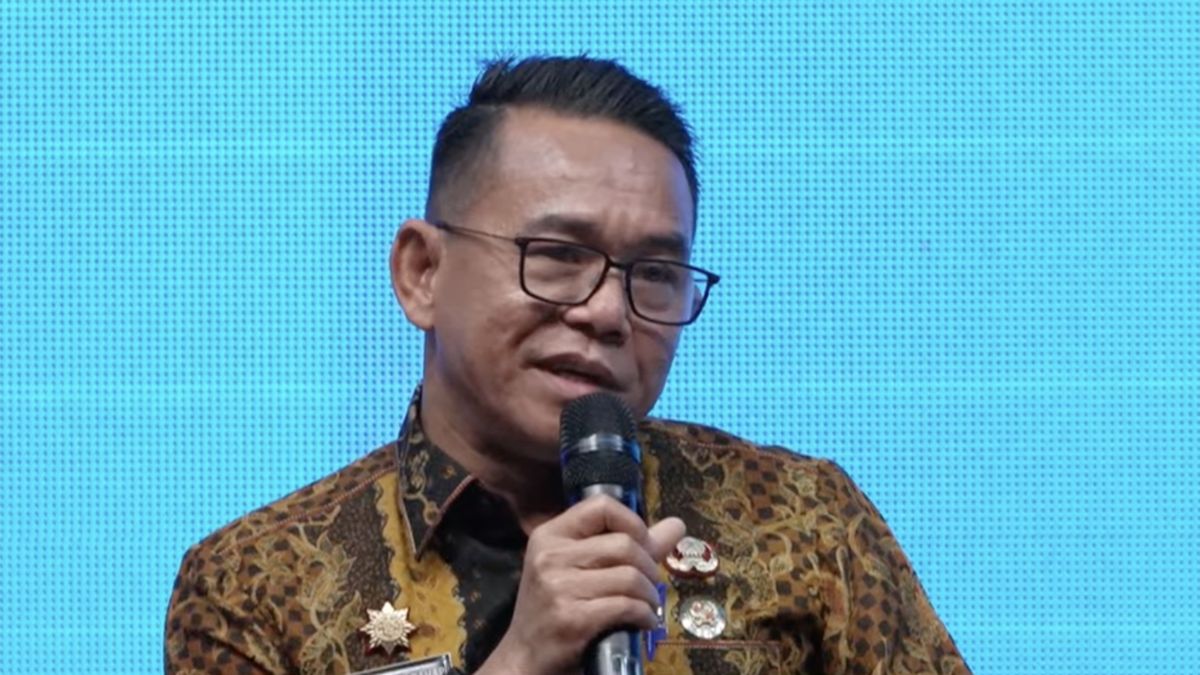
Pemkot Medan Bangun Pusat UMKM, Target Tarik Pengunjung dari Malaysia
CNN
schedule28 menit yang lalu · 12.34 WIBvisibility1menu_book1 mnt
Pemerintah Kota (Pemkot) Medan akan membangun pasar tradisional yang juga bisa difungsikan sebagai pusat bagi para pelaku usaha mikro, kecil, dan menengah (UMKM) berjualan.
Sumber Berita: CNN
Newsroom · 12 Nov 2026, 12.34 WIB
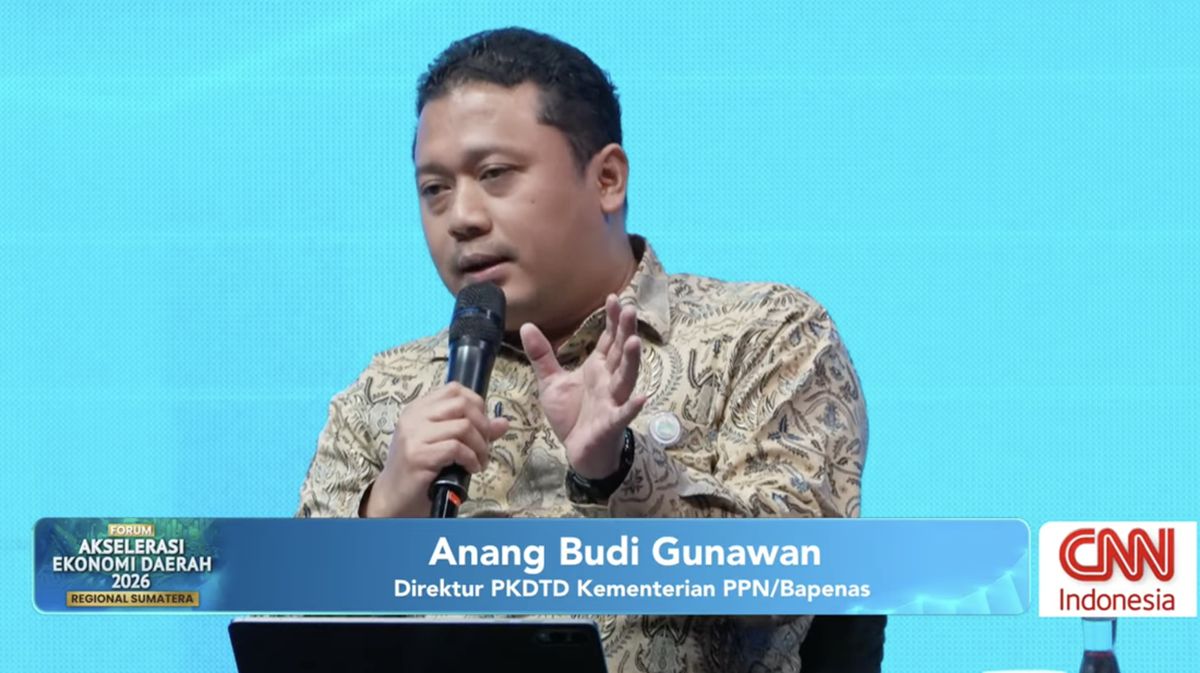
Bappenas: Sumatera Berperan Penting untuk Pertumbuhan Ekonomi RI
CNN
schedule28 menit yang lalu · 12.34 WIBvisibility1menu_book1 mnt
Direktur Pemerintahan, Keuangan Daerah, dan Transfer ke Daerah Kementerian PPN/Bappenas, Anang Budi Gunawan, mengungkap peranan penting daerah Sumatera dalam pertumbuhan ekonomi Indonesia.
Sumber Berita: CNN
Newsroom · 12 Nov 2026, 12.34 WIB