

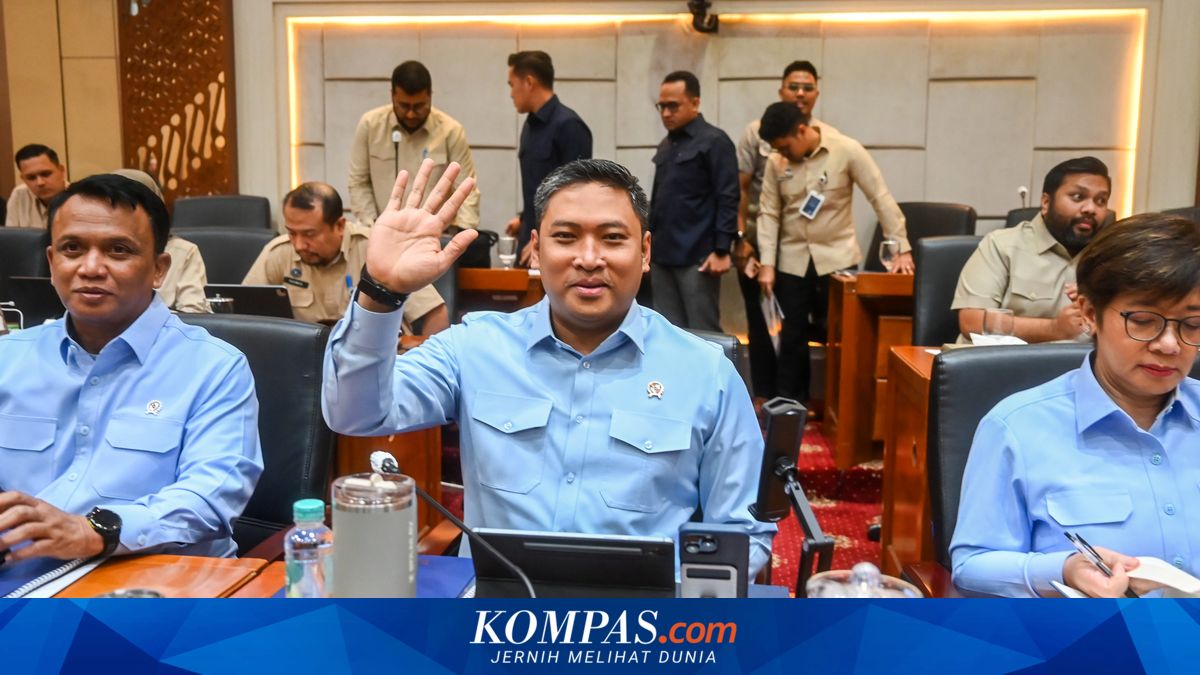
BESARNYA anggaran program Makan Bergizi Gratis (MBG) tentu menuntut lebih dari sekadar kemampuan pemerintah pusat memperluas jangkauan penerima manfaat. Program strategis nasional ini juga membutuhkan tata kelola yang mampu menjamin ketepatan sasaran, kualitas pelayanan, keberlanjutan pembiayaan, serta keterlibatan pemerintah daerah. Di sinilah insentif fiskal kita pertanyan urgensi apa. Pada 2027, Badan Gizi Nasional (BGN) mengalokasikan sekitar Rp 232,5 triliun untuk program MBG dengan sasaran 72,46 juta penerima manfaat. Total pagu anggaran BGN mencapai Rp 240,2 triliun, setelah mengalami penyesuaian dari pagu indikatif awal sebesar Rp 270,2 triliun. Besarnya alokasi tersebut memperlihatkan bahwa MBG bukan lagi sekadar program pemenuhan kebutuhan gizi, melainkan salah satu intervensi fiskal dan sosial terbesar pemerintah. (Humas BGN, 2026) Sementara itu, sepanjang tahun 2026, realisasi anggaran MBG telah mencapai Rp 139,77 triliun hingga 16 September atau sekitar 63,89 persen dari pagu Rp 218,77 triliun. Dari sisi cakupan, jumlah penerima manfaat per 31 Agustus 2026 mencapai 56,99 juta jiwa atau sekitar 76,45 persen dari target 74,50 juta jiwa. Angka tersebut menunjukkan kemajuan dari sisi penyerapan anggaran dan perluasan jangkauan. Namun, keberhasilan program tidak cukup diukur melalui besarnya anggaran yang dibelanjakan maupun jumlah penerima manfaat yang dijangkau. (Humas BGN, 2026) Apalagi, jika mencermati perkembangan terbaru, Badan Gizi Nasional (BGN) telah meluncurkan transformasi MBG 2.0 pada 29 Oktober 2026 di bawah kepemimpinan Kepala BGN, Sudaryono. Transformasi ini menandai babak baru pelaksanaan program MBG melalui sejumlah pembenahan mendasar, terutama dalam tiga prioritas utama, yakni pemberantasan korupsi, penguatan tata kelola dan pengawasan, serta peningkatan transparansi dan kolaborasi. Esensi Insentif Fiskal Kita juga perlu mencermati wacana pemberian insentif fiskal sebesar Rp 1 triliun kepada pemerintah daerah berprestasi melalui Kementerian Dalam Negeri (Kemendagri). Namun, sejak awal perlu diluruskan bahwa angka tersebut bukanlah anggaran yang secara khusus dialokasikan untuk Program Makan Bergizi Gratis (MBG), apalagi hadiah bagi daerah yang dinilai paling berhasil melaksanakan MBG. Kepala Badan Gizi Nasional (BGN), Sudaryono, telah menegaskan bahwa Rp 1 triliun tersebut merupakan total pagu insentif fiskal Kemendagri yang selama ini diberikan berdasarkan berbagai indikator kinerja pembangunan daerah. MBG baru akan menjadi salah satu parameter tambahan dalam penilaian tersebut mulai tahun depan. Selama ini, penilaian kinerja daerah antara lain berkaitan dengan kemampuan mengendalikan inflasi, menurunkan kemiskinan, serta mengurangi tingkat pengangguran. Dengan demikian, memasukkan MBG ke dalam indikator penilaian pada dasarnya bukan membentuk skema insentif baru yang eksklusif untuk satu program, melainkan memperluas dimensi evaluasi terhadap kinerja pemerintah daerah. Persoalannya kemudian bukan lagi terletak pada ada atau tidaknya MBG sebagai indikator, melainkan pada bagaimana indikator tersebut dirumuskan, diukur, diverifikasi, dan ditempatkan secara proporsional dalam keseluruhan kerangka penilaian kinerja daerah. Lagi-lagi, persoalan kelembagaan menjadi persoalan yang belum tuntas. Peraturan Presiden Nomor 115 Tahun 2025 tentang Tata Kelola Penyelenggaraan Program Makan Bergizi Gratis sebenarnya telah memberikan dasar hukum yang cukup jelas mengenai peran pemerintah daerah. Gubernur dan bupati/wali kota diberi mandat untuk memberikan dukungan terhadap penyelenggaraan MBG, sementara Menteri Dalam Negeri menjalankan fungsi koordinasi, integrasi, dan sinkronisasi atas kebijakan, perencanaan, serta dukungan pemerintah daerah. Perpres tersebut juga mengatur pemantauan, pengawasan, pengendalian, evaluasi, dan pelaporan penyelenggaraan MBG. Karena itu, pertanyaan yang lebih mendasar perlu diajukan: sebelum pemerintah daerah terhadap MBG dijadikan bagian dari indeks atau parameter pemberian insentif fiskal, sudahkah mandat Perpres Nomor 115 Tahun 2025 diterjemahkan Kemendagri ke dalam desain kelembagaan, mekanisme koordinasi, indikator kinerja, serta regulasi teknis yang jelas dan operasional? Kejelasan ini penting agar pemerintah daerah tidak beranggapan dukungan terhadap MBG semata-mata sebagai “tugas tambahan” yang dibebankan dari pusat. Ketika suatu kewajiban dijadikan dasar untuk menilai kinerja dan menentukan insentif fiskal, maka harus terang pula apa yang menjadi kewajiban daerah, sejauh mana kewenangannya, bagaimana kinerjanya diukur, serta apa konsekuensi fiskal dari capaian tersebut. Jangan sampai daerah diminta mencapai target yang ukuran keberhasilannya belum dirumuskan secara jelas, kewenangannya belum dipetakan secara tegas, dan tata kelolanya masih prematur. Pemerintah memang menyiapkan skema penghargaan melalui enam wilayah regional dengan kategori provinsi, kabupaten, dan kota. Daerah dengan peringkat pertama memperoleh Rp 3 miliar, peringkat kedua Rp 2 miliar, dan peringkat ketiga Rp 1 miliar. Menurut saya, pendekatan tersebut patut diapresiasi. Insentif fiskal dapat menjadi instrumen untuk membangun kompetisi positif antardaerah sekaligus memberikan penghargaan atas inovasi dan kinerja pemerintahan. Akan tetapi, desain insentif perlu memastikan bahwa kompetisi tersebut tidak berhenti pada pencapaian angka, kelengkapan laporan, atau kemampuan memenuhi indikator jangka pendek. Artinya, jangan sampai berhenti pada capaian indeks-indeks semata. Kita perlu memastikan agar kebijakan ini tidak menimbulkan risiko ketika pemerintah daerah justru lebih sibuk mengejar predikat dan penghargaan daripada memperbaiki substansi pelayanan publik. Oleh karena itu, diperlukan kejelasan pembagian tugas dan tanggung jawab di tingkat daerah. Kepala daerah perlu menetapkan perangkat daerah atau unit kerja yang secara khusus mengoordinasikan dan menangani penilaian kinerja pelaksanaan MBG. Menajamkan Peran Pemda Kalau kita ikut juga perkembangannya, Kemendagri telah menerbitkan Surat Edaran Nomor 400.5/8545/SJ tentang Pelaksanaan Inspeksi dan Penilaian Kesesuaian Satuan Pelayanan Pemenuhan Gizi (SPPG) di Daerah. Melalui kebijakan tersebut, satuan tugas MBG di daerah didorong untuk berkoordinasi dengan BGN dalam melaksanakan inspeksi dan menilai kesesuaian operasional SPPG. Namun, penguatan tata kelola MBG tidak cukup berhenti pada penerbitan surat edaran. Mengingat MBG merupakan salah satu program prioritas Presiden Prabowo, diperlukan desain kelembagaan yang lebih presisi, baik dari aspek pembagian kewenangan, koordinasi antarlembaga, maupun mekanisme pengawasan dan pertanggungjawaban. Program dengan skala anggaran dan cakupan penerima manfaat sebesar ini membutuhkan landasan tata kelola yang memberikan kepastian bagi seluruh pemangku kepentingan, termasuk pemerintah daerah. Dalam perspektif Hukum Administrasi Negara, surat edaran pada dasarnya merupakan instrumen kebijakan administratif yang berkaitan dengan penggunaan kewenangan pejabat pemerintahan, termasuk dalam kerangka diskresi (freies Ermessen). Dalam kajiannya yang dimuat dalam Jurnal Hukum & Pembangunan FHUI (2021), Fitriani Ahlan Sjarif dan Efraim Jordi Kastanya menempatkan surat edaran sebagai instrumen administratif yang berfungsi menyampaikan arahan, penjelasan, dan petunjuk dalam lingkungan pemerintahan. Surat edaran tidak berkedudukan sebagai peraturan perundang-undangan yang dapat membentuk norma hukum baru atau secara langsung membebankan kewajiban hukum kepada masyarakat. Oleh karena itu, surat edaran Kemendagri tersebut perlu ditindaklanjuti dengan penguatan instrumen pengaturan dan pedoman pelaksanaan yang lebih teknis dan operasional, khususnya dalam memperjelas kedudukan, peran, serta tanggung jawab pemerintah daerah.
Insentif Fiskal: Sudahkah Posisi Pemda Jelas dalam Tata Kelola MBG?
Diperbarui:
Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
Harga Emas Terkoreksi Kamis (12/11) Pagi, Pasar Cermati Peluang Kenaikan Suku Bunga
Kontan
schedule36 menit yang lalu · 11.46 WIBvisibility4menu_book1 mnt
JAKARTA. Harga emas terkoreksi pada perdagangan Kamis (12/11/2026) pagi. Pukul 07.39 WIB, harga emas untuk pengiriman Desember 2026 di Commodity Exchange ada di US$ 3.987 per ons troi, turun 0,34% dari sehari sebelumnya yang ada di US$ 4.000,50 per ons troi.
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB
Harga Emas Antam Hari Ini Ada Di Level Rp 2.518.000 Per Gram, Kamis (12/11)
Kontan
schedule36 menit yang lalu · 11.46 WIBvisibility4menu_book1 mnt
JAKARTA. Harga emas batangan bersertifikat Antam keluaran Logam Mulia PT Aneka Tambang Tbk (ANTM) turun pada Kamis (12/11/2026).
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB
Mayoritas Bursa Asia Melemah, Pasar Cermati Krisis Kepemimpinan Nvidia
Kontan
schedule36 menit yang lalu · 11.46 WIBvisibility4menu_book1 mnt
JAKARTA. Mayoritas bursa Asia menguat pada perdagangan Kamis (12/11/2026) pagi. Pukul 08.18 WIB, indeks Nikkei 225 naik 246,70 poin atau 0,39% ke 61.476,41, Hang Seng turun 247,15 poin atau 1,02% ke 24.068,33, Taiex turun 69,46 poin atay 0,16% ke 44.142,38, Kospi turun 15,90 poin atau 0,20% ke 5.364,55, ASX 200 turun 28,83 poin atau 0,35% ke 9.121,10, Straits Times turun 10,17 poin atau 0,20% ke 5.279,84 dan FTSE Malaysia turun 2,45 poin atau 0,19% ke 1.592,16.
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB