

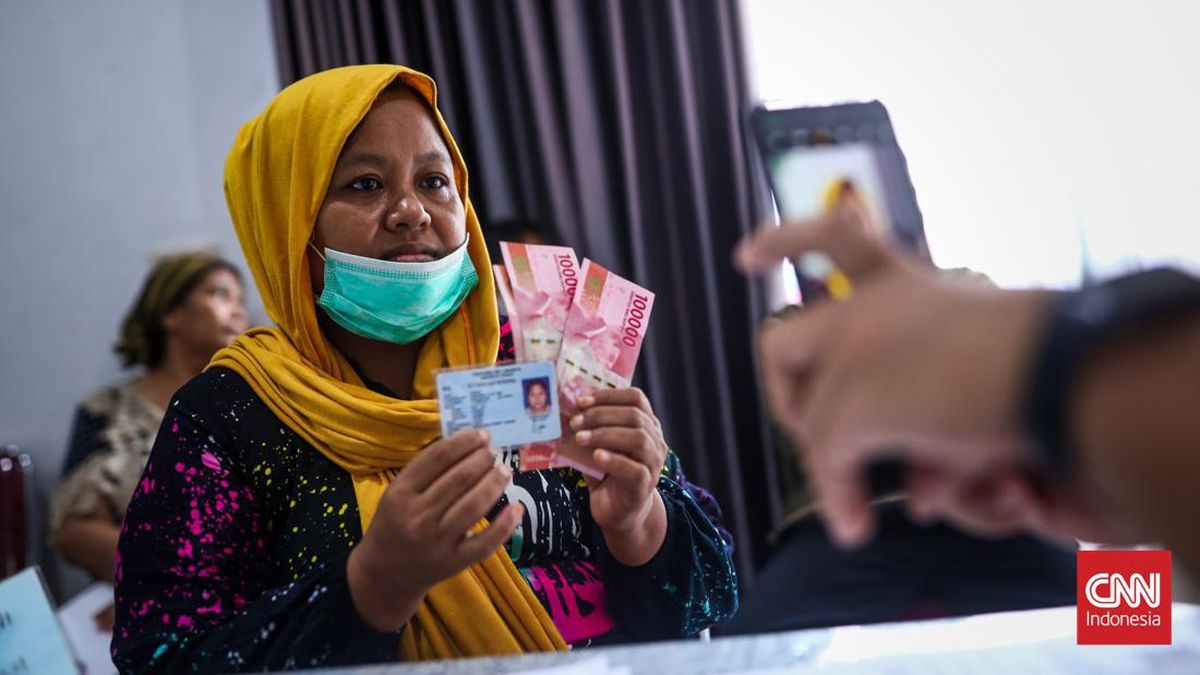
Pemerintah berencana meluncurkan bantuan sosial (bansos) Digital secara nasional pada 10 November 2026. Ketua Dewan Ekonomi Nasional (DEN) Luhut Binsar Pandjaitan menyebut sekitar 60 juta warga telah terdaftar dalam infrastruktur Government Technology (GovTech), dengan target lebih dari 100 juta orang saat peluncuran. Melalui portal tersebut, masyarakat dapat mendaftarkan diri sebagai calon penerima bansos menggunakan NIK dan verifikasi wajah. Pemerintah mengklaim proses pendaftaran yang sebelumnya membutuhkan waktu hingga 200 hari kini dapat diselesaikan dalam hitungan menit. Namun, registrasi digital tidak otomatis menjamin seseorang menerima bantuan karena kelayakan tetap ditentukan melalui verifikasi dan pemadanan data. Lantas, apakah digitalisasi benar-benar mampu membuat bansos lebih tepat sasaran dan meningkatkan kesejahteraan? Sejauh mana transfer langsung ke rekening dapat menjaga konsumsi masyarakat? Bagaimana pemerintah mengantisipasi kesalahan data, risiko kejahatan siber, hingga penyalahgunaan dana bantuan? Pengamat ekonomi Universitas Andalas, Syafruddin Karimi, menilai transfer bansos langsung ke rekening dapat memperkuat konsumsi rumah tangga miskin. Tambahan dana membantu keluarga memenuhi kebutuhan pangan, transportasi, dan pendidikan. Jika pencairan tepat waktu dan biaya transaksi rendah, belanja tersebut juga dapat menggerakkan warung, pasar, serta jasa lokal. Namun, manfaatnya bergantung pada besaran bantuan, ketepatan sasaran, dan kondisi pasar. Masalah rekening, biaya perjalanan menuju agen, potongan tidak sah, hingga kenaikan harga kebutuhan pokok dapat mengurangi manfaat yang diterima masyarakat. "Keberhasilannya bukan jumlah transaksi yang diproses, melainkan kemampuan bantuan mempertahankan daya beli dan mengurangi kemiskinan secara terukur," kata Syafruddin kepada CNN Indonesia, Selasa (10/11). Ia berpendapat, dari sisi ketepatan sasaran, integrasi data kependudukan dan sosial ekonomi dapat membantu pemerintah menemukan data ganda serta mempercepat pemeriksaan kelayakan. Namun, teknologi tetap bergantung pada kualitas data. Pendapatan pekerja informal yang berubah-ubah, alamat tidak mutakhir, hingga keterbatasan identitas dan akses internet dapat membuat warga yang layak justru tidak terdaftar. Sebaliknya, warga yang kondisi ekonominya membaik bisa saja masih menerima bantuan. Syafruddin menyebut pemerintah memang melaporkan penurunan kesalahan sasaran dalam uji coba di Bali. Namun, hasil tersebut belum cukup membuktikan efektivitas secara nasional tanpa metode pembanding yang transparan. Karena itu, digitalisasi perlu disertai pemutakhiran data berkala, pendaftaran luring, verifikasi lapangan, dan kanal pengaduan yang memungkinkan masyarakat mengoreksi keputusan pemerintah. "Sistem yang akurat harus tetap memberi ruang koreksi ketika keputusan otomatis keliru," ujarnya. Selain persoalan data, penyaluran digital juga membawa risiko pencurian identitas, pengambilalihan rekening, penipuan, dan penyalahgunaan data pribadi. Penerima dengan literasi keuangan terbatas rentan tertipu, terutama ketika diminta memberikan PIN atau kode verifikasi. Menurut Syafruddin, pemerintah perlu menerapkan autentikasi berlapis yang tetap mudah digunakan kelompok rentan. Bank penyalur juga perlu menyediakan notifikasi transaksi, pemblokiran transaksi mencurigakan, serta mekanisme pengaduan dan pemulihan dana. Perlindungan data melalui pembatasan akses, enkripsi, dan pengawasan independen juga harus diperkuat. Di tingkat lapangan, agen penyalur wajib memiliki identitas resmi dan tidak boleh memungut biaya bantuan.
Bisakah Digitalisasi Bansos Bikin Rakyat Makin Sejahtera?
Diperbarui:
Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga

Bank Indonesia Beber Alasan Rupiah Jatuh ke Level Rp18.250 Hari Ini
CNN
schedule21 menit yang lalu · 12.34 WIBvisibility1menu_book1 mnt
Bank Indonesia (BI) merespons kondisi nilai tukar rupiah yang kembali cetak rekor terlemah sepanjang sejarah, setelah ambruk ke level Rp18.250 per dolar AS pada perdagangan Kamis (12/11). Posisi tersebut tercatat pada pukul 10.45 WIB.
Sumber Berita: CNN
Newsroom · 12 Nov 2026, 12.34 WIB
Pemkot Medan Bangun Pusat UMKM, Target Tarik Pengunjung dari Malaysia
CNN
schedule21 menit yang lalu · 12.34 WIBvisibility1menu_book1 mnt
Pemerintah Kota (Pemkot) Medan akan membangun pasar tradisional yang juga bisa difungsikan sebagai pusat bagi para pelaku usaha mikro, kecil, dan menengah (UMKM) berjualan.
Sumber Berita: CNN
Newsroom · 12 Nov 2026, 12.34 WIB
Bappenas: Sumatera Berperan Penting untuk Pertumbuhan Ekonomi RI
CNN
schedule21 menit yang lalu · 12.34 WIBvisibility1menu_book1 mnt
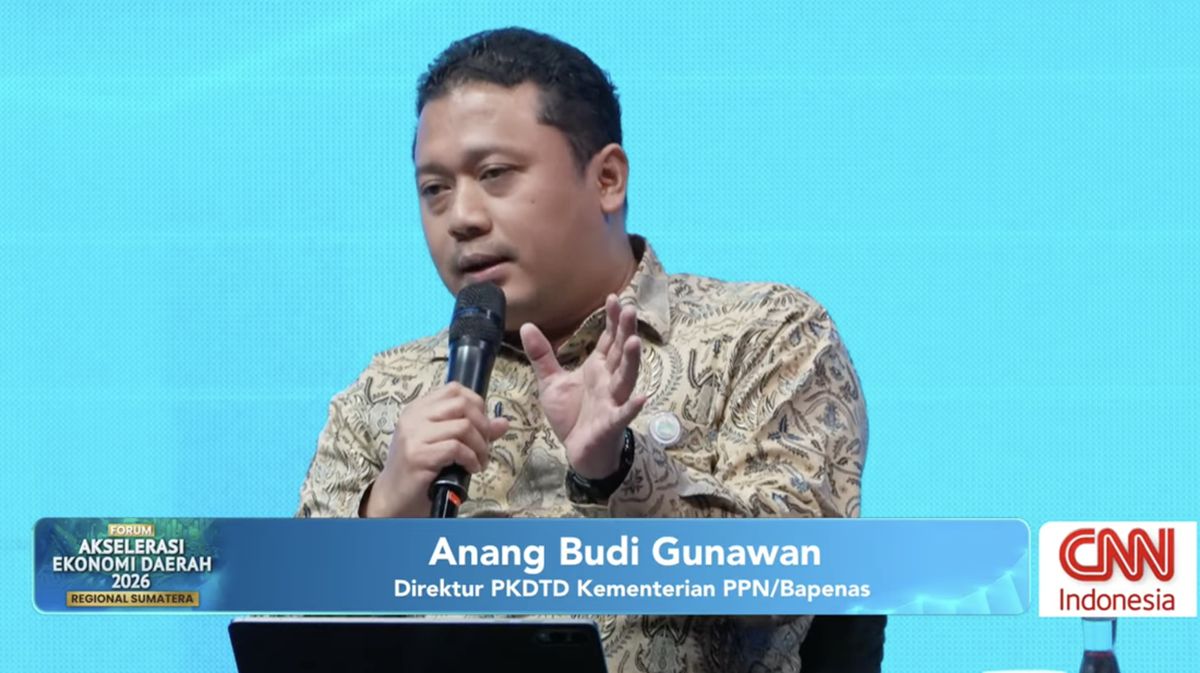
Direktur Pemerintahan, Keuangan Daerah, dan Transfer ke Daerah Kementerian PPN/Bappenas, Anang Budi Gunawan, mengungkap peranan penting daerah Sumatera dalam pertumbuhan ekonomi Indonesia.
Sumber Berita: CNN
Newsroom · 12 Nov 2026, 12.34 WIB