

Sebagai media online yang kredibel di bidang ekonomi, terutama investasi dan keuangan, investor.id telah menjadi inspirasi bagi banyak orang dalam berinvestasi. Berikut 5 berita paling populer hingga Minggu (1/11/2025): Kiwoom Sekuritas Indonesia menghitung ulang valuasi saham PT Bank Mandiri Tbk (BMRI) dan menurunkan target harganya. Revisi tersebut dilakukan di tengah meningkatnya ketidakpastian pasar, meskipun kinerja keuangan Bank Mandiri sepanjang sembilan bulan pada 2026 masih menunjukkan pertumbuhan solid. Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama menyoroti ketahanan profitabilitas BMRI yang ditopang pertumbuhan pendapatan non-bunga dan efisiensi operasional. Namun, tekanan margin bunga, tingginya biaya pendanaan, serta perkembangan kualitas aset menjadi faktor yang perlu diperhatikan investor. Kiwoom Sekuritas mempertahankan rekomendasi beli saham BMRI, tetapi menurunkan target harga 12 bulan menjadi segini dari sebelumnya Rp 5.400. Meski demikian, target harga baru tersebut mencerminkan potensi kenaikan (upside) sebesar 29% dari posisi harga terakhir di Rp 3.720, jadi berapakah target harga baru BMRI tersebut? Saham PT GoTo Gojek Tokopedia Tbk (GOTO) mendapat target harga baru dari KB Valbury Sekuritas, usai perseroan berhasil membukukan laba bersih selama tiga kuartal berturut-turut. Revisi tersebut mempertimbangkan penyesuaian valuasi di tengah pelemahan kondisi ekonomi makro dan tingginya suku bunga. Analis KB Valbury Sekuritas, Atikah Tri Adriyanti mencermati laba bersih GOTO pada kuartal III-2026 yang meningkat 46,8% dibandingkan kuartal sebelumnya (quarter-on-quarter/qoq) menjadi Rp 557 miliar. Di tengah perkembangan tersebut, KB Valbury Sekuritas mempertahankan rekomendasi beli saham GOTO. Namun, target harga GOTO diturunkan menjadi segini dari sebelumnya Rp 61. Target harga baru saham GOTO menggunakan rasio nilai perusahaan terhadap penjualan (enterprise value-to-sales atau EV/sales) yang lebih rendah, mengikuti valuasi perusahaan sejenis di pasar global. Harga emas perhiasan dalam berbagai karat terpantau solid di Raja Emas Indonesia, Hartadinata Abadi (HRTA), dan Laku Emas pada Minggu, 1 November 2026. Dengan tren yang terus bergerak dinamis, calon pembeli maupun investor emas perhiasan disarankan untuk terus memantau harga agar bisa mengambil keputusan terbaik, baik untuk membeli maupun menjual emas. Pasar saham Indonesia bersiap menghadapi pengumuman hasil peninjauan indeks MSCI pada 11 November 2026, yang akan berlaku efektif mulai 1 Desember 2026. Menjelang pengumuman tersebut, indeks harga saham gabungan (IHSG) masih akan dibayangi tekanan cukup besar, sementara saham ADRO, PTBA, dan MEDC menjadi pilihan yang patut dicermati. Pengamat pasar modal, Hendra Wardana menilai bahwa sentimen MSCI menjadi katalis penting bagi pergerakan IHSG. Namun, dampaknya akan bergantung pada hasil peninjauan dibandingkan ekspektasi pasar. Tekanan investor asing juga belum mereda. Pada perdagangan Jumat (30/10/2026), investor asing mencatatkan penjualan bersih (net sell) Rp 176 miliar di pasar reguler Bursa Efek Indonesia (BEI). Dengan demikian, akumulasi penjualan bersih asing di pasar reguler, yang menjadi acuan, mencapai Rp 126 triliun sepanjang tahun berjalan ini. “Kondisi tersebut mencerminkan persoalan kepercayaan investor terhadap transparansi, tata kelola, dan kepastian regulasi pasar modal Indonesia,” kata Hendra di Jakarta, Minggu (1/11/2026). Secara teknikal, Hendra memperkirakan IHSG masih berada dalam tren pelemahan (bearish) dengan potensi menguji level 4.980. Jika level tersebut ditembus, indeks berisiko melanjutkan penurunan menuju area support (batas bawah) 4.907. Skenario penurunan hingga 4.000 juga belum sepenuhnya tertutup. Namun, kondisi itu membutuhkan kombinasi sentimen negatif ekstrem, termasuk keputusan MSCI yang merugikan, arus keluar asing lebih besar, pelemahan rupiah, dan memburuknya kepercayaan pasar. Sebaliknya, hasil peninjauan MSCI yang lebih moderat, disertai komitmen peningkatan transparansi, berpotensi membuka ruang penguatan teknikal (technical rebound) IHSG. “Tekanan valuasi berpotensi terkonsentrasi pada saham konglomerasi, energi, pertambangan, infrastruktur, teknologi, dan properti, terutama pada saham dengan free-float rendah,” tutur pendiri Republik Investor tersebut. Meski demikian, penurunan harga saham tidak selalu mencerminkan pelemahan fundamental perusahaan. Emiten dengan arus kas kuat, utang terkendali, dan profitabilitas stabil dinilai lebih mampu menghadapi tekanan pasar. Saham PT Bank Central Asia Tbk (BBCA) atau BCA dinilai masih memiliki ruang penguatan, setelah perseroan mengungkap kinerja keuangan kuartal III-2026. Potensi kenaikan harga saham BBCA mencapai 16,5%, didukung peningkatan pendapatan bunga, ekspansi kredit, dan perbaikan kualitas aset. Samuel Sekuritas dalam ulasannya, dikutip pada Minggu (1/11/2026), mencatat laba bersih BBCA mencapai Rp 15,7 triliun pada kuartal III-2026, meningkat 5,6% dibandingkan kuartal sebelumnya dan 9% secara tahunan. Secara kumulatif, laba bersih sembilan bulan pada 2026 mencapai Rp 45,2 triliun, tumbuh 4,2% secara tahunan. Dengan mempertimbangkan kinerja tersebut, Samuel Sekuritas mempertahankan rekomendasi beli saham BBCA dengan target harga yang mencerminkan potensi kenaikan sebesar 16,5% dibandingkan posisi harga terakhir di Rp 4.980.
BERITA POPULER: Arah Saham BMRI hingga Target Harga Baru GOTO
Diperbarui:

Analisis Dampak Berita
Masuk untuk meminta analisis dampak berita ini.
MasukKomentar (0)
Masuk untuk memberikan komentar.
Baca juga
Harga Emas Terkoreksi Kamis (12/11) Pagi, Pasar Cermati Peluang Kenaikan Suku Bunga
Kontan
schedule19 menit yang lalu · 11.46 WIBvisibility3menu_book1 mnt
JAKARTA. Harga emas terkoreksi pada perdagangan Kamis (12/11/2026) pagi. Pukul 07.39 WIB, harga emas untuk pengiriman Desember 2026 di Commodity Exchange ada di US$ 3.987 per ons troi, turun 0,34% dari sehari sebelumnya yang ada di US$ 4.000,50 per ons troi.
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB
Harga Emas Antam Hari Ini Ada Di Level Rp 2.518.000 Per Gram, Kamis (12/11)
Kontan
schedule19 menit yang lalu · 11.46 WIBvisibility3menu_book1 mnt
JAKARTA. Harga emas batangan bersertifikat Antam keluaran Logam Mulia PT Aneka Tambang Tbk (ANTM) turun pada Kamis (12/11/2026).
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB
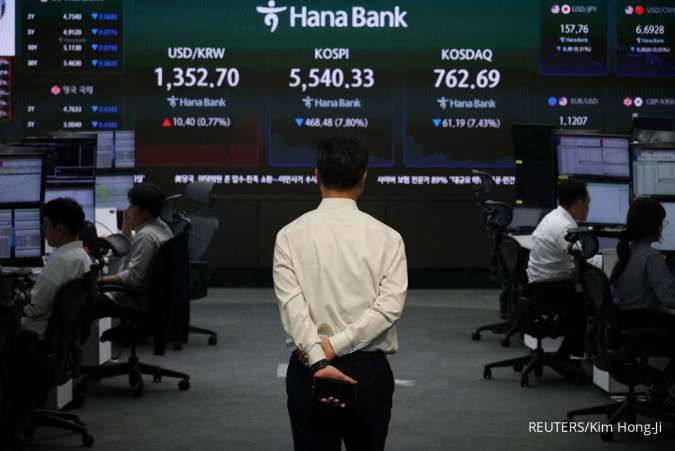
Mayoritas Bursa Asia Melemah, Pasar Cermati Krisis Kepemimpinan Nvidia
Kontan
schedule19 menit yang lalu · 11.46 WIBvisibility3menu_book1 mnt
JAKARTA. Mayoritas bursa Asia menguat pada perdagangan Kamis (12/11/2026) pagi. Pukul 08.18 WIB, indeks Nikkei 225 naik 246,70 poin atau 0,39% ke 61.476,41, Hang Seng turun 247,15 poin atau 1,02% ke 24.068,33, Taiex turun 69,46 poin atay 0,16% ke 44.142,38, Kospi turun 15,90 poin atau 0,20% ke 5.364,55, ASX 200 turun 28,83 poin atau 0,35% ke 9.121,10, Straits Times turun 10,17 poin atau 0,20% ke 5.279,84 dan FTSE Malaysia turun 2,45 poin atau 0,19% ke 1.592,16.
Sumber Berita: Kontan
Newsroom · 12 Nov 2026, 11.46 WIB